Otros Municipios
Por Ariel Layera
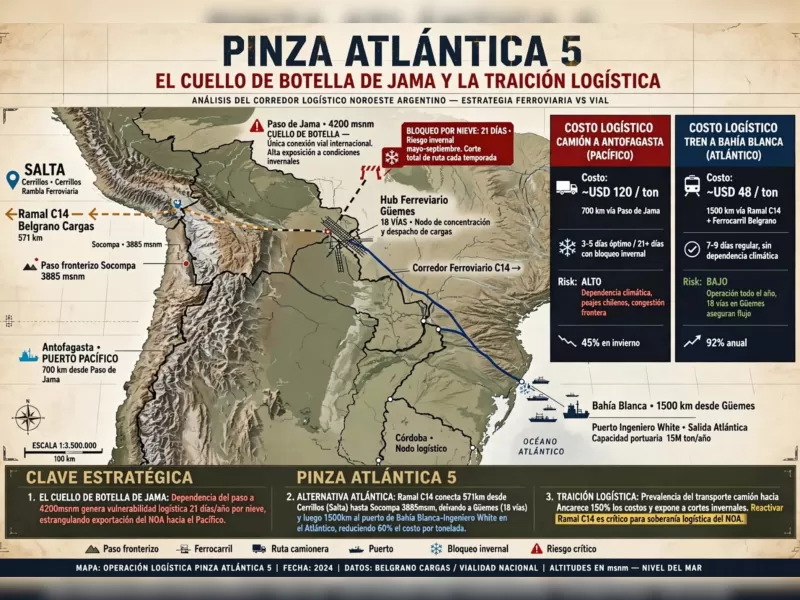
Hoy, el 70 por ciento de la producción del NOA cruza a Chile por la Ruta Nacional 52 y el Paso de Jama. Son 4.200 metros sobre el nivel del mar, 120 kilómetros de cornisa sin banquina y una aduana que colapsa con tres camiones. Cuando nieva, entre mayo y septiembre, el paso se cierra un promedio de 21 días por temporada. En esos 21 días no sale carbonato, no entra soda ash ni ingresan reactivos, la planta se detiene y la pérdida operativa alcanza los 400 mil dólares por día en una operación mediana.
El problema no es minero, sino ferroviario. El Ramal C14 del Belgrano Cargas es la única obra que subió 4.000 metros para resolverlo. Son 571 kilómetros entre Cerrillos, en Salta, y Socompa, en la frontera con Chile. Tiene trocha métrica de 1000 milímetros, pendiente de 2,5 por ciento, 25 toneladas por eje y tracción diésel-eléctrica con locomotoras GT22 y GR12. Fue diseñado hace 80 años para sacar minerales del Altiplano y hoy opera al 18 por ciento de su capacidad.
En Güemes se produjo un cambio que redefine la logística. Ganfeng montó su centro logístico con 18 vías internas, 120.000 toneladas de capacidad de almacenamiento cubierto, una playa de contenedores de 40.000 metros cuadrados y aduana en planta. Rio Tinto centralizó sus operaciones de Jujuy, Salta y Catamarca en un solo hub argentino para no depender de Antofagasta. El modelo es hub-and-spoke y ya funciona.
El Banco Mundial, en su informe de conectividad minera 2024, señaló que, sin la reactivación completa del C14 hasta Socompa y sin conexión plena del Ramal C hasta Bahía Blanca, la Argentina no tiene resiliencia logística. La alternativa es Socompa, a 3.885 msnm, contra Jama, a 4.200 msnm, con menor exposición a la nieve y salida directa a General Güemes. Desde allí, el corredor es Güemes, Metán, Córdoba, Rosario y Bahía Blanca, con 1.250 kilómetros continuos de vía métrica rehabilitable, un nodo de ruptura en General Güemes y otro de exportación en Ingeniero White, Bahía Blanca.
Los costos exponen la traición logística. Mover una tonelada de litio hasta Antofagasta por camión cuesta entre 185 y 210 dólares. Por ferrocarril hasta Bahía Blanca, el costo se ubica entre 115 y 125 dólares, un 35 por ciento menos. El bucle químico es determinante. Para producir una tonelada de carbonato de litio se necesitan 1,8 toneladas de soda ash, que entra por el mismo corredor. Si el tren baja con litio y sube con soda ash, el costo del flete vacío desaparece.
La dependencia del camión hacia Chile implica peajes chilenos, congestión fronteriza, condicionamiento climático y una disponibilidad operativa del 45 por ciento en invierno. La alternativa ferroviaria por Bahía Blanca supone una operación durante todo el año, con 18 vías en Güemes que aseguran el flujo y una disponibilidad del 92 por ciento anual. El costo logístico por camión a Antofagasta es de 120 dólares por tonelada para 700 kilómetros vía Paso de Jama, con 3 a 5 días en condiciones óptimas y más de 21 días con bloqueo invernal. El costo por tren a Bahía Blanca es de 48 dólares por tonelada para 1.500 kilómetros vía Ramal C14 y Ferrocarril Belgrano, con 7 a 9 días regulares sin dependencia climática. El riesgo de la opción Pacífico es alto. El de la opción Atlántico es bajo.
Si el puerto de embarque sigue siendo chileno, la Argentina no es un país minero. Es solo el salar. El negocio no está en el salar. Está en el puerto. La prevalencia del transporte por camión hacia Antofagasta encarece en 150 por ciento los costos y expone a cortes invernales. Reactivar el Ramal C14 es crítico para la soberanía logística del NOA.
La opción Pacífico mantiene como ventaja el acceso directo a los mercados de Asia-Pacífico. La opción Atlántico por Bahía Blanca e Ingeniero White reduce en 60 por ciento el costo por tonelada, con una capacidad portuaria de 15 millones de toneladas por año y salida directa al Atlántico. El litio no se defiende en la Puna, a 4.000 metros. Se defiende en Güemes con una playa ferroviaria, en Socompa con una locomotora que pueda subir y en Ingeniero White con un muelle de ultramar que pueda cargar 50.000 toneladas sin pedir permiso en Antofagasta.